Definir o melhor cartão de crédito do Brasil depende do seu perfil de uso.
O que serve para quem viaja muito pode ser péssimo para quem usa no básico.
Veja os critérios que realmente diferenciam um cartão do outro.
Por que não existe um único melhor cartão de crédito do Brasil
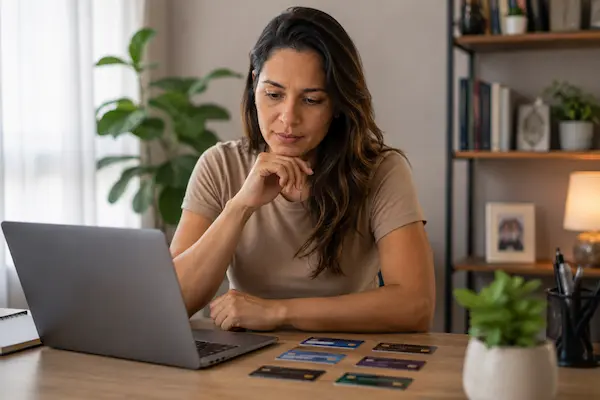
Cada pessoa usa o cartão de um jeito diferente, e por isso o mesmo produto pode ser excelente para uma e completamente inadequado para outra.
Quem paga a fatura integral todo mês praticamente não sente a taxa de juros, enquanto quem parcela precisa priorizar exatamente esse número na comparação.
Por isso, o caminho mais útil não é procurar um ranking pronto, e sim entender quais critérios pesam mais no seu caso específico.
Os critérios que realmente diferenciam os cartões
- Anuidade: Se existe cobrança fixa e se há condição de isenção.
- Taxa de juros: Peso maior para quem parcela ou usa o rotativo.
- Limite oferecido: Precisa ser compatível com a rotina real de compras.
- Programa de benefícios: Cashback, pontos ou milhas, conforme o seu perfil.
- Atendimento: Faz diferença quando surge um problema real.
Ordenar esses critérios do mais importante para o menos importante, segundo a sua realidade, já resolve boa parte da dúvida sobre qual cartão escolher.
Cartões de bancos tradicionais
Instituições tradicionais costumam oferecer uma gama maior de produtos e atendimento presencial em agências, o que agrada quem prefere resolver questões pessoalmente.
Em compensação, muitas dessas opções ainda cobram anuidade, com isenção condicionada a um valor mínimo de gasto mensal ou a um pacote de serviços contratado.
Para quem já é cliente antigo de um banco, o relacionamento existente costuma facilitar limites maiores e condições melhores de negociação.
Cartões de bancos digitais e fintechs
Essas opções ganharam espaço por eliminarem anuidade na maioria dos casos e por oferecerem controle completo pelo aplicativo, sem depender de agência física.
O processo de solicitação costuma ser mais rápido, com resposta em minutos, e o acompanhamento da fatura acontece em tempo real dentro do próprio app.
O ponto de atenção fica no limite inicial, que costuma ser mais baixo para quem ainda não tem histórico com aquela instituição específica.
Cartões de programas de fidelidade
Esses cartões concentram os benefícios em pontos ou milhas, sendo mais indicados para quem gasta valores altos e viaja com alguma frequência durante o ano.
Costumam vir com anuidade mais alta, o que só compensa quando o valor acumulado em pontos supera claramente o custo anual do produto.
Para quem viaja raramente, um cartão com cashback simples tende a gerar retorno mais concreto do que um programa de pontos complexo.
Como escolher segundo o seu perfil de uso
Se você usa o cartão apenas para compras do dia a dia e paga tudo à vista, priorize ausência de anuidade e um limite compatível com a rotina.
- Mapeie como você usa o cartão, anotando quanto gasta por mês e se costuma pagar a fatura integral.
- Defina o critério mais importante para o seu caso, seja anuidade, taxa de juros ou programa de benefícios.
- Simule pelo menos duas opções, comparando o custo anual de cada uma com os mesmos números de gasto.
- Verifique o limite oferecido, conferindo se ele atende à sua rotina real de compras.
- Escolha e revise depois de seis meses, avaliando se a opção contratada cumpriu o que prometia.
Se você costuma parcelar compras maiores, a taxa de juros e as condições de parcelamento devem ficar no topo da sua lista de critérios.
Se você viaja com frequência, aí sim vale considerar programas de milhas e benefícios de viagem, avaliando se compensam a anuidade cobrada.
Erros comuns na hora de escolher
Escolher pelo cartão que um amigo recomendou, sem considerar que o perfil de gasto dele é diferente do seu, é um dos erros mais frequentes.
Focar apenas nos benefícios anunciados e ignorar as taxas cobradas também leva a escolhas ruins, principalmente para quem não paga a fatura integral.
Acumular vários cartões sem necessidade dificulta o controle e aumenta o risco de esquecer alguma fatura, gerando juros que anulam qualquer vantagem.
Como testar antes de decidir de vez
Se puder, comece com uma opção sem anuidade e use por alguns meses, observando na prática se o limite, o app e o atendimento atendem à sua rotina.
Esse período de teste custa pouco e revela informações que nenhuma comparação em tabela consegue mostrar, como a facilidade real de resolver um problema.
Depois desse tempo, você já terá dados concretos para decidir se vale migrar para uma opção mais completa e com anuidade.
Como revisar essa escolha ao longo do tempo
O mercado muda com frequência, com novas condições sendo lançadas o tempo todo entre as diferentes instituições que oferecem cartão de crédito.
Reservar um momento anual para comparar seu cartão atual com o que está disponível ajuda a garantir que você não ficou com uma opção defasada.
Mudanças na sua própria vida, como aumento de renda ou início de viagens frequentes, também são bons gatilhos para revisar essa decisão.
Como negociar melhores condições com a instituição
Clientes com histórico positivo têm espaço para negociar isenção de anuidade ou aumento de limite, principalmente ao demonstrar intenção de migrar para outra instituição.
Essa conversa costuma ser mais produtiva pelo telefone ou chat oficial, onde é possível pedir que as condições combinadas sejam registradas por escrito.
Guardar o número de protocolo de qualquer negociação evita problemas futuros caso alguma condição prometida não seja cumprida na prática.
Sinais de que o seu cartão atual não é mais o ideal
Se você paga anuidade por benefícios que nunca usa, esse é o sinal mais claro de que o produto contratado deixou de fazer sentido para a sua rotina.
Limite insuficiente para compras comuns do mês a mês também indica que talvez seja hora de negociar um aumento ou considerar outra instituição.
Dificuldade recorrente de resolver problemas com o atendimento é outro sinal, já que suporte ruim costuma custar caro em tempo e em estresse, principalmente em situações urgentes como bloqueio ou contestação de compra.
O papel do atendimento na escolha do cartão
Enquanto tudo funciona bem, a qualidade do atendimento parece um detalhe secundário diante de taxas e benefícios anunciados.
A diferença aparece quando surge uma compra não reconhecida, um bloqueio indevido ou uma cobrança errada que precisa ser contestada rapidamente.
Nesses momentos, um suporte acessível economiza horas de tentativa e reduz bastante o desgaste de resolver um problema financeiro.
Por isso, vale pesquisar como a instituição responde a reclamações públicas antes de decidir, mesmo quando as condições financeiras são atrativas.
Perguntas que ajudam a filtrar as opções
Antes de comparar produtos específicos, responder algumas perguntas simples reduz bastante a lista de cartões que fazem sentido para você.
- Você paga a fatura integral todo mês ou eventualmente usa o rotativo?
- Quanto você gasta em média no cartão ao longo de um mês comum?
- Você viaja com frequência a ponto de aproveitar benefícios de viagem?
- Prefere retorno em dinheiro ou aceita acumular pontos para resgatar depois?
Com essas quatro respostas em mãos, a comparação deixa de ser genérica e passa a considerar apenas o que realmente muda o seu custo anual.
Importante: este conteúdo é independente e meramente informativo. Não temos relação, afiliação ou controle sobre as instituições financeiras citadas. Confirme condições nos canais oficiais.
O melhor cartão de crédito do Brasil é sempre o que se encaixa no seu perfil de uso, não o que aparece em primeiro lugar em uma lista genérica.
Defina seus critérios prioritários, compare pelo menos duas opções com atenção e revise essa escolha de tempos em tempos conforme sua vida mudar.